En una nota publicada por La Nación, la periodista María Josefina Lanzi analiza cinco indicadores que muestran cómo está cambiando el mercado inmobiliario de Buenos Aires: la reducción de la oferta disponible, el aumento de la demanda, la recuperación de los precios de cierre, la menor negociación entre compradores y vendedores y las perspectivas de nuevas subas.
Entre los especialistas consultados, Fabián Achával, CEO de Fabián Achával Propiedades, aporta datos del Radar Inmobiliario para explicar la evolución del mercado y las oportunidades que todavía existen.
1. Menor oferta y mayor velocidad de absorción
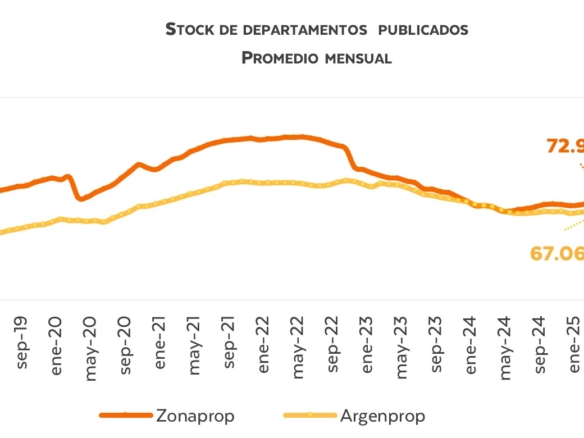
Uno de los indicadores más relevantes es el tiempo de absorción de la oferta: el plazo estimado para vender las propiedades disponibles en el mercado. Según los datos del Radar Inmobiliario citados por Fabián Achával, en febrero este indicador se ubicó en 1,6 años, frente al máximo de 10,3 años registrado a mediados de 2020 y por debajo del promedio histórico de tres años.
Esta evolución refleja un mercado en el que las propiedades encuentran compradores con mayor rapidez. A su vez, la menor incorporación de unidades nuevas, vinculada al aumento de los costos de construcción, podría limitar el crecimiento de la oferta disponible.
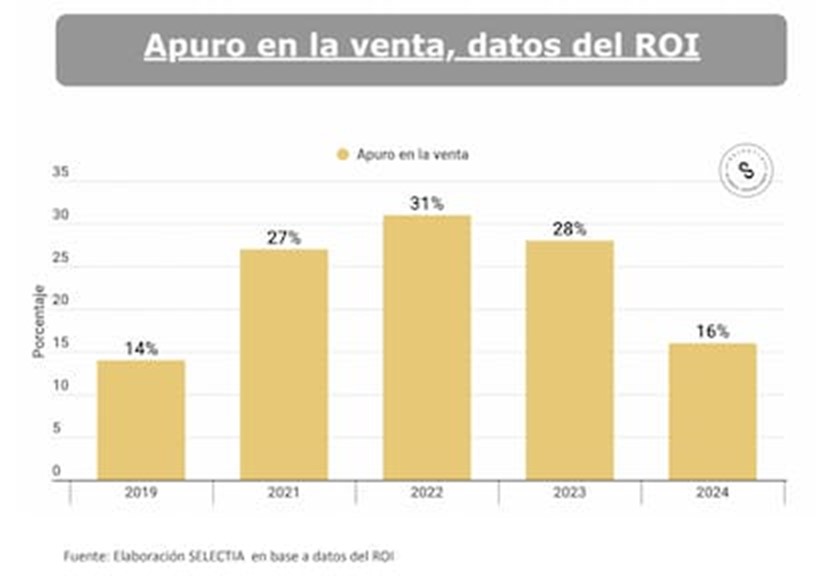
2. Menor urgencia para vender
El aumento de la demanda también modifica el comportamiento de los propietarios. En un contexto de mayor interés por la compra de inmuebles y una rentabilidad de alquileres que vuelve más atractiva la posibilidad de conservar una propiedad, disminuye la necesidad de vender con urgencia.
Esto puede darles a los vendedores una posición más firme al momento de negociar, especialmente cuando el inmueble tiene un precio competitivo y responde a la demanda del mercado.
3. Los precios de cierre muestran una recuperación mayor
La nota señala una diferencia importante entre los valores publicados en los portales inmobiliarios y los precios a los que finalmente se concretan las operaciones. Durante 2024, mientras los valores de publicación de propiedades usadas aumentaron un 5,14%, los precios de cierre crecieron un 11,7%, según los relevamientos citados en el artículo.
Esta brecha muestra por qué resulta fundamental analizar las operaciones efectivamente realizadas y no considerar únicamente los precios de oferta para evaluar la evolución del mercado.
4. Menor margen para negociar
Otro cambio señalado por los especialistas es la reducción de las contraofertas. Según el relevamiento citado de la Universidad del CEMA, RE/MAX Argentina y Reporte Inmobiliario, el margen promedio de contraoferta se ubicó en el 4,18% en febrero.
En determinadas propiedades, la mayor competencia entre compradores y la reducción de la oferta disponible hacen que los precios de publicación se acerquen más al valor final de venta. De todos modos, el margen de negociación continúa dependiendo de las características, la ubicación y el precio de cada inmueble.
5. ¿Cuánto margen queda para que suban los precios?
Para Fabián Achával, todavía existe espacio para una recuperación de los valores. En la nota, señala que entre 2019 y 2023 los precios de cierre cayeron un 50% en términos reales, y agrega: “Esto muestra que todavía hay mucho margen por aumentar, ya que siguen a niveles del 2006, algo que muestra, además, lo atractivo que continúan siendo los valores”.
La recuperación de las compraventas y la mayor participación del crédito hipotecario aparecen como factores que pueden sostener la demanda. Sin embargo, la evolución futura dependerá también de las condiciones macroeconómicas y de la capacidad de los compradores para acceder a la vivienda.
Un mercado que exige analizar los datos
Los indicadores presentados muestran un mercado inmobiliario en transición, con mayor dinamismo en las operaciones, menor tiempo de absorción y señales de recuperación en los precios de cierre. Para compradores, vendedores e inversores, comprender estas variables permite tomar decisiones con más información y evaluar las oportunidades de cada segmento.
Leé la nota completa en La Nación para conocer los cinco indicadores y el análisis de los especialistas consultados.