(La Nación, por María Josefina Lanzi)
El mercado inmobiliario de Buenos Aires muestra una recuperación desigual entre barrios. Según los datos citados en la nota, mientras los precios de publicación de los departamentos aumentaron un 8,5% interanual entre abril de 2024 y abril de 2025, algunas zonas registraron incrementos superiores al 14%. Núñez lideró las subas, con un 16,7%, seguido por Villa Ortúzar, con un 14,1%, y Colegiales, con un 14%.
La construcción nueva impulsa los precios en algunos barrios
Juan Manuel Vázquez Blanco, economista y gerente general de Fabián Achával Propiedades, explica que una de las razones detrás de estas diferencias es la fuerte presencia de departamentos nuevos, en construcción o con pocos años de antigüedad en determinados barrios.
En Núñez, estas propiedades representan el 64,1% de la oferta; en Colegiales, el 51,6%; y en Villa Ortúzar, el 50,5%. En el conjunto de la Ciudad de Buenos Aires, la proporción no supera el 39%.
Según Vázquez Blanco, el mayor peso de estas unidades, sumado al incremento de los costos de construcción, contribuye a acelerar la suba de los precios promedio en esas zonas. Además, incluso los propietarios de departamentos relativamente nuevos tienen en cuenta cuánto les costaría reponer o construir nuevamente una propiedad al momento de fijar su precio de venta.
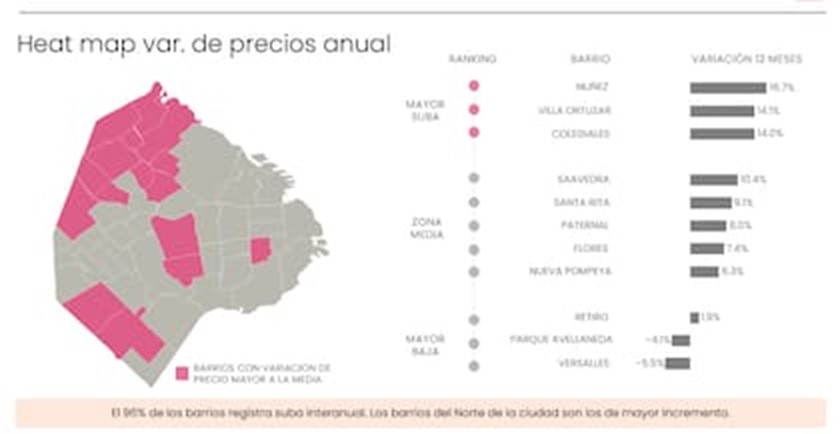
Núñez es el barrio que tuvo el mayor aumento de precios en los últimos 12 meses. Zonaprop
La demanda y el crédito hipotecario sostienen la recuperación
Más allá de las diferencias entre barrios, Fabián Achával señala que los valores de las propiedades todavía tienen margen para recuperarse. Entre 2019 y 2023, los precios de publicación bajaron un 24%, mientras que los precios de cierre disminuyeron un 50% en términos reales.
Como afirma Achával: “Esto muestra que todavía hay mucho margen por aumentar, ya que siguen a niveles del 2006, algo que habla, además, de lo atractivo que continúan siendo los valores”.
Otro indicador relevante es el tiempo de absorción de la oferta, que mide cuánto tardaría en venderse el stock disponible al ritmo de las operaciones registradas. Según el Radar Inmobiliario, este indicador se ubicó en 1,6 años en febrero, frente al máximo de 10,3 años registrado a mediados de 2020 y por debajo del promedio histórico de tres años.
La reducción del tiempo de absorción refleja un mercado más dinámico, en el que las propiedades encuentran compradores con mayor rapidez.
Menos oferta y menor margen para negociar
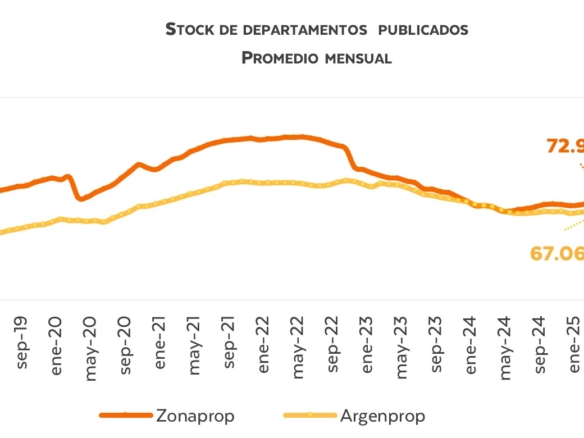
La oferta de inmuebles en venta también muestra una tendencia descendente. De acuerdo con los datos citados en la nota, el stock pasó de 165.000 unidades en 2022 a poco más de 100.000 en el período analizado, mientras que algunos especialistas proyectaban una nueva reducción para los meses siguientes.
Al mismo tiempo, la demanda se vio favorecida por el regreso de los créditos hipotecarios. Durante el primer trimestre de 2025 se registraron cerca de 3.000 operaciones con hipoteca en la Ciudad de Buenos Aires, frente a menos de 250 en el mismo período del año anterior.
Con más compradores activos y menos propiedades disponibles, los vendedores tienen menos incentivos para aceptar grandes contraofertas. En febrero, el margen promedio de negociación fue del 4,18%, por debajo del mínimo histórico del 5%, según el relevamiento citado en el artículo.
Un mercado con oportunidades, pero con diferencias por zona
La evolución de los precios no es uniforme: la ubicación, la antigüedad de las propiedades, los costos de construcción y la composición de la oferta influyen en el comportamiento de cada barrio. A su vez, el crédito hipotecario y una mayor confianza de los compradores contribuyen a dinamizar las operaciones.
Para quienes buscan comprar, vender o invertir, comprender estas diferencias permite evaluar mejor los valores de cada zona y tomar decisiones basadas en datos concretos del mercado.
Leé la nota completa en La Nación para conocer qué barrios registraron los mayores aumentos y cuáles son los factores que explican esta evolución.