“El 2025 fue un año de transición”, coinciden los analistas del mercado inmobiliario argentino. Lo que para muchos fue un momento de “esperar y ver”, para otros representó el inicio de un cambio de ciclo. Al proyectar el escenario para 2026, las opiniones oscilan entre la cautela y el entusiasmo moderado.
Diego Cazes, director de LJ Ramos, califica con un “6,5 sobre 10″ al año que se fue y reconoce que el ritmo ideal todavía se percibe lejano. Para Federico González Rouco, economista de la consultora Empiria, 2025 fue necesario para reordenar el nuevo esquema de costos y consolidar el financiamiento. Respecto a la dinámica de los precios, los brokers acuerdan en que las propiedades están baratas en la Argentina.
Fabián Narvaez, de Narvaez Inmobiliaria, reconoce un punto de quiebre en los valores y está convencido de que el último cuatrimestre de 2025 sentó las bases para una mayor previsibilidad y estabilidad de cara a lo que viene. Soledad Balayán, titular de Maure Propiedades, habla de un posible un “efecto rebote”: “Si la perspectiva mejora y bajan las tasas, el sector reacciona rápido”. Pero para los desarrolladores, el desafío será otro.
Damián Tabakman, presidente de la CEDU (Cámara Empresarial de Desarrolladores Urbanos), dice que hay un “viento a favor” con un panorama político más estable, pero advierte que es clave alinear los precios de venta con el costo de construcción que, medido en dólares, subió 4,7% en noviembre, de acuerdo a la Cámara Argentina de la Construcción (CAC), y acumula un aumento del 105%, desde las elecciones presidenciales de octubre de 2023.
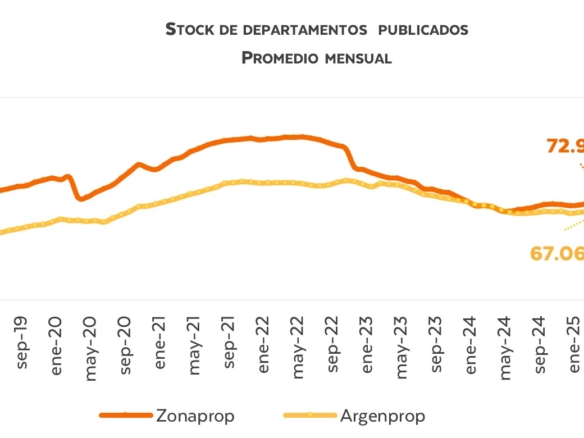
Los valores de publicación, en tanto, subieron un 5,39% en promedio en el último año en la ciudad de Buenos Aires, según la plataforma inmobiliaria Zonaprop, un porcentaje impulsado principalmente por el incremento de los departamentos en pozo (9,13%) y las unidades a estrenar (5,48%). Mientras que los usados apenas aumentaron un 2,89%. En este contexto, Gabriela Goldszer, de Ocampo Propiedades, plantea que el escenario actual es el de “subas selectivas y moderadas”. Si bien el sector se prepara para lo que promete ser un buen año, sobrevuelan preguntas claves a la hora de definir si será un buen momento para comprar una propiedad.
-
1) Qué pasará con los precios de las propiedades este año?
La mayoría de los analistas descartan nuevas caídas y anticipan ajustes moderados al alza. Muchos valores ya están en un piso técnico, sobre todo en propiedades bien ubicadas y de buena calidad. “Esto limita nuevas bajas y ordena el mercado”, agrega Goldzser.
El factor determinante será el crédito hipotecario: Cazes advierte que si los préstamos se otorgan en “buena escala”, las propiedades subirán de precio inevitablemente y eso movilizará el mercado; sin ellos, el avance será lento y muy selectivo. Fabián Achával, de la inmobiliaria homónima, justifica un horizonte de aumentos porque los precios siguen “baratos en términos históricos” . -
2) ¿Se reactivará el crédito hipotecario?
Los créditos hipotecarios aparecen como una de las variables cruciales en el reacomodamiento del mercado, aunque con miradas todavía dispares sobre su alcance. Es, a la vez, la gran esperanza y la mayor incertidumbre.
Mientras algunos especialistas ven en el crédito una potencia similar al período 2016-2018, uno de los mejores momentos para el desembolso de préstamos hipotecarios, otros prefieren mostrarse más cautelosos.
Para poner en contexto, en diciembre -último período relevado- se otorgaron créditos hipotecarios UVA por US$227 millones, en base a datos del Banco Central. Esta cifra representa un leve repunte frente a noviembre (el peor mes del año, con US$180 millones), pero por debajo de diciembre de 2024. De esta manera, el 2025 cerró con US$3300 millones desembolsados, el mejor registro desde 2018, aunque todavía lejos del pico de la era precrisis, cuando el volumen superaba los US$5000 millones anuales, explica González Rouco. Es más, la situación de noviembre se reflejó en la cantidad de escrituras firmadas en la ciudad de Buenos Aires formalizadas en ese mes: 737, un 22,4% menos que el mismo mes del año pasado
Sin embargo, el balance del año es bueno. Hasta noviembre, se vendieron 238% más de propiedades con hipotecas que en el mismo período de 2024. Si 2025 cierra con cerca de 14.000 hipotecas, cuando estén los datos de diciembre, va a ser el segundo mejor año desde 2009, cuando el Colegio de Escribanos de la Ciudad de Buenos Aires comenzó el relevamiento.
González Rouco anticipa que los primeros meses van a estar “planchados en crédito”, con una mejora recién en la segunda mitad del año. La clave, según el economista, estará en el fondeo de los bancos.
Achával aporta que una eventual baja de encajes bancarios podría inyectar la liquidez necesaria para empujar las tasas a la baja. Por su parte, Mateo García, director de Toribio Achával, sitúa al crédito como uno de los tres pilares del reacomodamiento del mercado, junto a la estabilidad macroeconómica y la necesaria reducción de los costos de transacción. - VER NOTA COMPLETA