Por Candela Contreras para La Nación
El mercado inmobiliario argentino se mueve en un delicado equilibrio de “expectativa contenida”, una frase que resuena entre los analistas del sector que vieron al 2025 como “un año de transición”. Y los números lo respaldan.
En el último año se entregaron un total estimado de entre 44.305 créditos hipotecarios otorgado, de acuerdo a un último informe de la Fundación Tejido Urbano. De esta manera, se posiciona como el cuarto mejor año desde 2004, solo por detrás de los picos históricos de 2017, 2018 y 2007. El 2025 fue de “6,5 sobre 10”, calificó Diego Cazes, director de LJ Ramos.
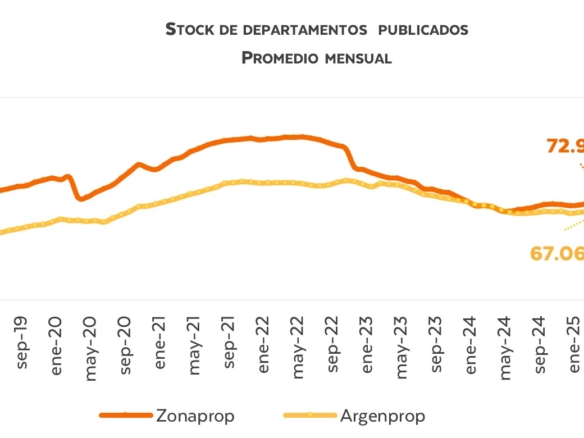
En paralelo, los precios muestran otra dinámica. En la Ciudad, los valores de publicación subieron 5,39% promedio en el último año, con mayor impulso en departamentos en pozo (9,13%) y a estrenar (5,48%), mientras que los usados apenas avanzaron 2,89%, de acuerdo a Zonaprop.
Los brokers hablan de “subas selectivas y moderadas”, con muchas propiedades en un “piso técnico” que limita nuevas bajas. “Las propiedades están baratas en la Argentina”, señala Fabián Narvaez, de Narvaez Inmobiliaria. El “factor determinante será el crédito hipotecario”, advierte Cazes. Si los préstamos se otorgan “en buena escala”, los precios subirán inevitablemente, movilizando el mercado; sin ellos, el avance será lento y muy selectivo. Fabián Achával, de la inmobiliaria homónima, justifica esta visión porque los precios siguen “baratos en términos históricos”.
Se flexibilizaron condiciones de acceso al crédito hipotecario
1. Baja de tasas y se amplía el acceso
El primer cambio vino del BBVA, que redujo su tasa al 7,5% para quienes cobran el sueldo en la entidad. Una tasa por debajo del 10% en un mercado que se había acostumbrado a subas, no es menor.
2. El Banco Ciudad reactiva sus créditos UVA
La reaparición del Banco Ciudad también reordena el mapa. Tras una pausa de más de cuatro meses, la entidad regresó al mercado con tasas más altas que las previas. Situación que vuelve en competencia un jugador clave en el mercado de la Ciudad de Buenos Aires.
3. El Banco Nación marca un hito con la hipoteca 100% digital
El tercer movimiento es estructural. El Banco Nación concretó la primera hipoteca 100% digital del país en 30 días, un plazo notablemente inferior al promedio de 100 días que suele llevar el proceso tradicional.
El futuro del mercado
Estas tres novedades, si bien importantes, se enmarcan en un panorama más complejo y desafiante.
La reactivación sostenida del mercado inmobiliario, tal como destaca Gabriela Goldszer de Ocampo Propiedades, requiere “previsibilidad”, estabilidad macroeconómica, inflación en descenso y un clima de confianza que invite a la inversión.
Desde un plano financiero, Fabián Achaval remarca la urgencia de “destrabar” la dinámica de los créditos hipotecarios y la potencial inyección de liquidez que podría significar una baja de encajes bancarios. Mateo García, de Toribio Achával, coincide, sumando la estabilidad macroeconómica y la reducción de costos de transacción.